


Capitec Bank
4,468.69K Arvustused
Rakenduse andmed
- Versioon
- 3.11.13
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Capitec Bank
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
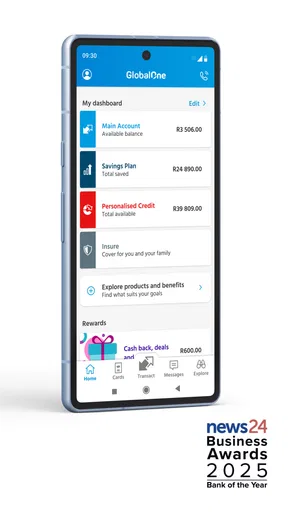
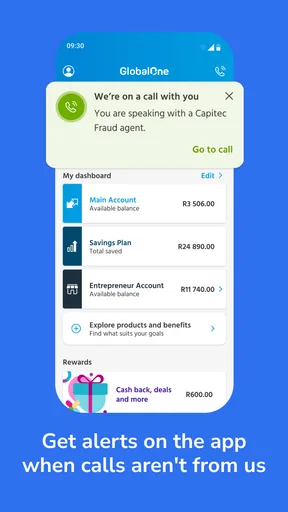
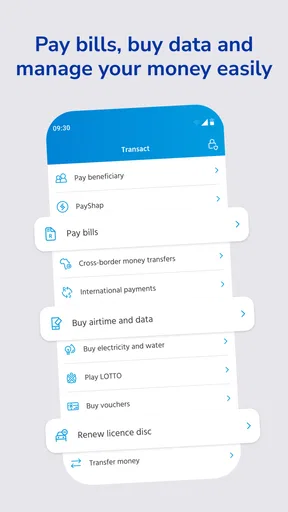
 Analüüsi koostas AppCompare
Capitec Bank on finantsrakendus, mille mõte on lihtne: teha igapäevased pangatoimingud telefonis, ilma et peaksin iga väiksema asja pärast kontorisse või arvuti taha minema. Pärast kasutamist jäi mulle mulje, et see sobib kõige paremini inimesele, kes tahab oma rahaasju ajada kiiresti ja ühes kohas, kuid ei soovi pangarakendusest liigset keerukust. Rakenduse arendaja on Capitec Bank ning see on tasuta kasutatav.
Esmapilgul ei püüa rakendus olla midagi muud kui mobiilne kanal panganduseks. See on pigem praktiline tööriist kui rahanduse õpetaja või detailne eelarveplatvorm. Kui sinu eesmärk on kontojäägi kontrollimine, maksete tegemine ja tavapäraste pangatoimingute korraldamine, on lähtekoht tugev. Kui ootad aga põhjalikku kulude analüüsi, kõikide pankade kontode koondamist või investeerimisrakenduse tasemel ülevaateid, tasub ootused madalamal hoida.
Kuidas igapäevane pangatöö kõige sujuvamalt käib
Minu jaoks algab kasutamine sellest, et rakendusest saab harjumuspärane esimene koht, kuhu vaadata enne makse tegemist või raha liigutamist. Selle asemel et otsida veebipanka, avada arvuti ja läbida pikem töövoog, saan telefoni kaudu kontrollida, kas vajalik summa on olemas, ning liikuda kohe järgmise toiminguni. Selline kiirus on eriti kasulik siis, kui arve tähtaeg on lähedal või olen poes ja tahan enne ostu oma kontojääki kontrollida.
Capitec Banki poe kokkuvõte rõhutab turvalist pangatoimingute tegemist ning andmesidetasuta kasutamist enamikus Lõuna-Aafrika võrkudes. See on oluline erinevus võrreldes paljude tavapäraste finantsrakendustega, mille kasutamine sõltub alati aktiivsest andmesidest ja võib mobiilipaketis kulu tekitada. Tegelik kasutegur sõltub muidugi võrgust ja olukorrast, kuid reisides või piiratud andmemahuga paketiga on see praktiline eelis.
Üks realistlik kasutusolukord on kuu algus. Palk või muu sissetulek on kontole laekunud, mitu püsimakset vajavad kontrollimist ning samal ajal tuleb teha igapäevaseid oste. Mina alustaksin kontojäägi vaatamisest, kontrolliksin ootel olevad või hiljuti tehtud tehingud ja alles siis teeksin vajalikud maksed. See väike järjekord aitab vältida olukorda, kus sama arve saab kogemata kaks korda tasutud või kulutan enne kohustuslikke makseid liiga palju.
Rakenduse tugevus ei ole ainult toimingu olemasolu, vaid see, et mobiilne vorm muudab kontrollimise lihtsaks. Panganduses tekib palju vigu just kiirustamise tõttu: vale saaja, vale summa või vale konto. Väikesel ekraanil tuleb siiski tähelepanelik olla, sest telefonis võib pikk makseinfo olla vähem mugav üle vaadata kui suurel arvutiekraanil. Seetõttu soovitan suuremate summade puhul enne kinnitamist teadlikult peatuda ja kõik väljad uuesti läbi lugeda.
Rakenduse kasutusmugavust toetab ka selle lai levik. Sellel on Google Play poes keskmine hinne 4,4 ning umbes 190 tuhat hinnangut. See ei tõesta, et iga kasutaja kogemus on probleemideta, kuid näitab, et tegemist ei ole väikese katseprojektiga, vaid laialt kasutatava pangakanaliga.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Esimesed seaded, mida tasub rahulikult üle vaadata
Uue pangarakenduse puhul ei alustaks ma kohe maksete tegemisest. Kõigepealt vaataksin läbi sisselogimise, kinnitamise ja teavitustega seotud valikud, mida rakendus minu seadmes pakub. Pangarakenduse puhul on tähtis, et avamine oleks piisavalt kiire igapäevaseks kontrolliks, kuid mitte nii mugav, et telefoni kätte saanud võõras pääseks kontole ligi.
Kui telefon toetab biomeetrilist avamist, tasub kaaluda, kas see sobib sinu kasutusharjumustega. See võib muuta väikese kontojäägi kontrollimise kiiremaks, kuid telefoni enda lukustus peab olema korralikult seadistatud. Biomeetria ei asenda head seadmeturvet. Kui jagad telefoni teistega või kasutad ebastabiilset ekraanilukku, on mõistlik valida rangem lahendus isegi siis, kui see tähendab mõne lisasammu tegemist.
Teavitused väärivad eraldi tähelepanu. Liiga paljud märguanded võivad muutuda taustamüraks, kuid liiga vähesed tähendavad, et ebatavaline tegevus võib jääda märkamata. Mina jätaksin alles tehingute ja turvalisusega seotud teavitused ning lülitaksin välja kõik, mis ei aita mul kontol toimuvat paremini jälgida. Samuti tasub telefoni lukustatud ekraan üle vaadata, sest pangateate sisu võib olla nähtav ka siis, kui seade ise on lukus.
Veel üks kasulik harjumus on kontrollida rakenduse versiooni ja telefoni sobivust enne, kui hakkad seda põhikanalina kasutama. Praegune versioon on 3.11.13 ning rakendus töötab Androidi puhul alates versioonist 6.0. Vanema seadme kasutajal võib rakendus küll avaneda, kuid aeglasem töö või vananenud süsteem võib muuta kinnitamise ebamugavaks. Pangarakenduse puhul ei soovita ma uuendusi lõputult edasi lükata, sest turvalisus ja ühilduvus on tähtsamad kui harjumus vana versiooni juurde jääda.
Samuti kontrolliksin, milline telefoninumber ja seade on minu pangakasutusega seotud, ning kas saan vajaduse korral ligipääsu taastada. Just ligipääsu kaotamine on olukord, millele mõeldakse tavaliselt alles siis, kui telefon on kadunud või number vahetunud. Enne reisi või pikemat eemalolekut on mõistlik veenduda, et taastamisega seotud kontaktandmed on ajakohased.
Kui sisselogimine või kinnitamine takerdub
Kui rakendus ei lase toimingut lõpuni teha, ei prooviks ma sama makset kohe mitu korda uuesti esitada. Esmalt kontrolliksin, kas telefonil on stabiilne ühendus, kas rakendus on ajakohane ning kas kuvatud tehingute loendis on esimene katse juba näha. Nii väldin olukorda, kus ebakindla ühenduse ajal tehtud kordusvajutused tekitavad hiljem segadust selle üle, kas makse läks läbi.
Kui probleem tekib sisselogimisel, tasub rahulikult kontrollida, kas sisestan andmed õigesti ja kas telefoni kuupäeva ning kella seaded on automaatsed. See on üldine seadme kontroll, mitte garantii, et iga tõrge sellest laheneb. Kui pärast rakenduse taaskäivitamist ja ühenduse kontrolli ligipääs endiselt ei taastu, kasutaksin panga ametlikku klienditoe kanalit, mitte ei otsiks juhuslikest sõnumitest saadetud juhiseid.
Oluline on eristada rakenduse hangumist pangatehingu tegelikust seisust. Kui ekraan jääb laadima, annan sellele hetke, sulgen ja avan rakenduse ning vaatan enne uut katset tehinguajalugu. Ära kinnita sama makset pimesi mitu korda; eriti arve tasumisel on parem kõigepealt kontrollida, kas summa või tehingukirje juba kajastub.
Kiiremad mustrid, mida kogenud kasutaja kujundab
Rakenduse tõhus kasutamine ei tähenda ainult seda, et vajutan menüüdes kiiresti. Suurem võit tuleb korduvast töövoost. Mina jagaksin pangapäeva kolmeks hetkeks: kiire kontroll, vajalikud toimingud ja lõplik ülevaatus. Nii ei ava ma rakendust iga väikese mure peale, vaid vaatan esmalt saldo ja viimased tehingud, teen vajalikud maksed ning kontrollin enne sulgemist, et kõik läks õigesse kohta.
Kui teen sageli sama tüüpi makseid, panen enne kinnitamist eriti tähele saajaandmeid, mitte ainult summat. Inimene võib harjuda korduva maksega nii palju, et kinnitab selle automaatselt. Turvalisem on võtta mõni sekund, et võrrelda saaja nime, kontot ja selgitust varasema korraldusega. See on lihtne, kuid oluline harjumus, sest rakendus ei saa sinu eest otsustada, kas sisestatud saaja on tegelikult õige.
Teine kasulik muster on maksete ajastamine oma rahavoo järgi. Kui kontole laekub raha kindlal ajal, ei pea kõiki toiminguid tegema juhuslikult päeva jooksul. Mina teeksin kohustuslikud maksed ühes kontrollitud sessioonis, jätaksin kontole vajaliku puhvri ja vaataksin pärast tehingute loendist üle, kas kõik kajastus ootuspäraselt. See vähendab närvilist edasi-tagasi kontrollimist ja aitab vältida olukorda, kus igapäevakulud söövad kogemata arveraha ära.
Telefonis tehtav pangandus sobib hästi ka siis, kui oled liikvel, kuid selle mugavus võib julgustada liiga kiiresti tegutsema. Seetõttu kasutaksin suuremate maksete puhul pigem stabiilset ühendust, rahulikku keskkonda ja ekraani, millelt on kõik andmed selgelt loetavad. Andmesideta kasutamise võimalus on siin kasulik tavapärasteks toiminguteks, kuid ühenduse säästmine ei tohiks muutuda põhjuseks, miks kontrollin infot pealiskaudselt.
Samuti soovitan hoida rakenduse kasutamise ja telefoni üldise korrashoiu ühes rütmis. Kui seade on täis, süsteem väga vana või rakendus töötab ebaharilikult aeglaselt, ei tasu seda lihtsalt ignoreerida. Pangatoimingute puhul on parem peatuda, kontrollida uuendusi ja proovida uuesti, kui teha kiirustades mitu järjestikust katset ning hiljem mõistatada, milline neist läbi läks.
Millal tõrge ei pruugi olla rakenduse enda süü
Kui ühe toimingu ajal tekib viga, ei tähenda see automaatselt, et pangarakendus on rikkis. Telefon võib vahetada Wi-Fi ja mobiilse ühenduse vahel, levi võib olla nõrk või seade võib olla hõivatud taustal töötavate ülesannetega. Minu esimene samm oleks proovida hiljem uuesti stabiilse ühendusega, mitte muuta samal ajal mitut seadet või teha sama makset korduvalt.
Ka makse saaja andmete või sisestatud selgituse kontrollimine on kasutaja enda töö. Rakendus saab kuvada sisestatud teavet, kuid ei saa teada, kas see vastab arvele või sinu kavatsusele. Seepärast hoian arve käepärast, võrdlen saaja nime ja summat ning alles siis kinnitan. Kui probleem puudutab arve enda andmeid, on mõistlik küsida täpsustust arve väljastajalt, mitte eeldada, et pangarakenduse veateade parandab algse vea.
Kui teenus ei toimi ka pärast seadme ja ühenduse kontrollimist, ei otsiks ma abi võõrastelt, kes paluvad saata paroole, ühekordseid kinnitusi või muud ligipääsuteavet. Pangatoimingute puhul on see piir selge: abi tuleb otsida ametlikust kanalist ning oma autentimisandmeid ei jagata kellegagi. See ettevaatus on tähtis ka siis, kui inimene väidab, et aitab kiiresti ligipääsu taastada.
Milliste alternatiividega võrreldes see mõistlik on?
Võrreldes tavalise veebipangaga on Capitec Banki mobiilne vorm mugavam hetkel, kui sul on vaja teha üks konkreetne toiming telefonist. Veebipank võib olla parem pikkade väljavõtete lugemiseks, suure hulga maksete sisestamiseks või olukorras, kus tahad korraga mitut akent kõrvutada. Telefonirakendus võidab aga kiiruses ja kättesaadavuses, eriti siis, kui arvutit pole läheduses.
Võrreldes eraldiseisva eelarverakendusega on selle eelis otsene ligipääs pangatoimingutele. Sa ei pea raha liigutamiseks liikuma ühe rakenduse ja panga vahel. Samal ajal ei ootaks ma siit sama sügavat kategooriate, eesmärkide või mitme panga koondanalüüsi, mida mõned spetsiaalsed rahahaldusrakendused pakuvad. Kui sinu põhiprobleem on kulutamisharjumuste mõistmine, võib eraldi eelarvetööriist olla parem kaaslane.
Võrreldes mobiilimakse või digirahakotiga on pangarakendus laiem töövahend. Digirahakott võib olla poes kiirem, kuid see ei asenda kontojäägi, maksete ja pangasuhete terviklikku haldamist. Mina näeksin neid pigem kõrvuti kasutatavate vahenditena, mitte otseste asendajatena.
Capitec Banki puhul tuleb arvestada ka seda, et rakendus on kõige loogilisem valik inimesele, kelle pangandus on seotud Capiteciga. Kui kasutad peamiselt teist panka, ei anna selle rakenduse paigaldamine sulle iseenesest erilist väärtust. See ei ole universaalne rahahalduskeskus, vaid konkreetse panga mobiilne kanal.
Piirangud, mis võivad igapäevaelus häirida
Minu suurim ettevaatuskoht on see, et mobiilne pangandus sõltub rohkem telefonist kui veebipank. Aku võib tühjaks saada, seade võib kaduda või ekraan võib olla ebamugav kasutada. Seetõttu ei jätaks ma ainult rakenduse peale lootma olukorras, kus pean reisil kindlasti oma kontole ligi pääsema. Hoian telefoni laetuna ning tean enne olulist reisi, milline on minu varuplaan.
Teine piirang on väikese ekraani mõju tähelepanelikkusele. Lühike saldo kontroll on telefonis suurepärane, kuid keerukama makse või pikema tehingute ajaloo puhul võib info olla vähem haaratav. Kui pean midagi detailsemalt võrdlema, eelistaksin suuremat ekraani või teeksin toimingu aeglasemalt, mitte ei usaldaks ainult tuttavat nuppude järjekorda.
Kolmandaks ei lahenda rakendus iseenesest rahalise planeerimise probleemi. See võib muuta pangatoimingud lihtsamaks, kuid ei takista impulssoste ega loo automaatselt head eelarvet. Kui kasutad seda ainult saldo vaatamiseks pärast iga ostu, võib sellest saada pigem ärevuse allikas kui parem ülevaade. Targem on siduda rakendus kindla rutiiniga, näiteks kontrollida tehinguid päeva lõpus ja teha suurem ülevaatus kord nädalas.
Turvalisuse puhul peab kasutaja ise aktiivne olema. Ma ei avaks pangarakendust avalikus Wi-Fi-võrgus lihtsalt mugavusest, ei jagaks kinnitamisandmeid ning ei jätaks telefoni lukustamata. Rakendus võib olla turvaline, kuid ebaturvaline seade või hooletu käitumine võib kogu kaitse nõrgemaks muuta. See on oluline erinevus reklaamlause ja tegeliku kasutuskogemuse vahel.
Kellele see sobib ja kellele mitte
Soovitaksin seda inimesele, kes kasutab Capiteci oma peamise pangana ja tahab teha tavapäraseid toiminguid telefonist. See sobib eriti hästi neile, kes hindavad kiiret kontojäägi kontrolli, liikvel olles maksete tegemist ja võimalust vähendada mobiilse andmeside sõltuvust enamikus Lõuna-Aafrika võrkudes.
See on hea valik ka kasutajale, kes ei taha õppida keerukat finantstarkvara. Rakenduse väärtus tuleb sellest, et igapäevane pangandus on ühes tuttavas kohas. Kui sul on vaja ainult põhilisi pangatoiminguid, ei pea sa oma rahaasju üle korraldama ega mitut tööriista korraga kasutama.
Teisalt jätaksin selle kõrvale, kui otsin peamiselt detailset eelarvestamist, mitme panga varade ühendamist või põhjalikku finantsanalüüsi. Samuti ei oleks see minu esimene valik inimesele, kes teeb regulaarselt keerukaid toiminguid ja eelistab suurt ekraani. Sellisel juhul võib veebipank või eraldi rahahalduslahendus olla mugavam.
Vanema Android-seadme kasutaja peaks enne täielikku üleminekut veenduma, et telefon vastab minimaalsele süsteeminõudele ja töötab sujuvalt. Rakendus toetab Androidi alates versioonist 6.0 ning vanem või aeglasem telefon võib muuta pangatoimingud ebamugavamaks isegi siis, kui rakendus tehniliselt avaneb.
Minu lõplik hinnang igapäevase kasutuse järel
Capitec Bank ei püüa olla kogu maailma rahanduse juhtimiskeskus, vaid keskendub mobiilsele pangandusele. Just see teeb selle tugevaks. Kui vajad kiiret ja praktilist viisi oma Capiteci pangatoimingute korraldamiseks, on rakendus minu hinnangul mõistlik valik. Tasuta hind, PEGI 3 vanusemärgis ja üle kümne miljoni paigaldusega kasutajaskond muudavad selle paljude jaoks kergesti kättesaadavaks lähtekohaks.
Minu soovitus on rakendus paigaldada, kuid seadistada see läbimõeldult: kontrollida avamisviisi, valida teavitused, hoida telefon ajakohasena ja kujundada üks kindel maksete ülevaatamise rutiin. Kõige rohkem võidad siis, kui kasutad kiirust mitte hooletuseks, vaid korduvaks ja kontrollitud töövooks.
Minu lõplik soovitus: Capitec Bank on tugev igapäevane pangarakendus, mitte täielik eelarveplaneerija. Kui tead seda piiri ja kasutad rakendust selleks, milles ta kõige paremini toimib, muutub telefonist päriselt mugav pangakanal. Mina soovitaksin seda eelkõige Capiteci kliendile, kes tahab vähem veebibrauserit ja rohkem kiireid, selgeid toiminguid oma käeulatuses.
Plussid
- Rakendus võimaldab teha pangatoiminguid mugavalt ööpäevaringselt.
- Lihtne kasutajaliides sobib ka vähem kogenud mobiilipanga kasutajatele.
- Tehingute ja kontojäägi kontrollimine on kiire ning ülevaatlik.
- Turvafunktsioonid aitavad kontole ligipääsu paremini kaitsta.
- Makseid ja ülekandeid saab teha ilma pangakontorit külastamata.
Miinused
- Mõned funktsioonid võivad vajada aktiivset internetiühendust.
- Rakendus on peamiselt mõeldud Capiteci klientidele.
- Sisselogimine võib turvakontrollide tõttu vahel aega võtta.
- Vanemates seadmetes võib rakendus töötada aeglasemalt.
- Kõik pangateenused ei pruugi olla rakenduses saadaval.
Korduma kippuvad küsimused: Capitec Bank
Mis on Capitec Banki rakendus ja kellele see on mõeldud?
Capitec Banki mobiilirakendus on Lõuna-Aafrika Vabariigi Capiteci klientidele mõeldud pangateenuste rakendus. Selle kaudu saab kontrollida kontojääki ja tehinguid, teha makseid ning hallata kaarte ja muid pangatoiminguid. Rakendus ei ole tavaliselt mõeldud rahvusvaheliseks kasutamiseks ega inimestele, kellel Capiteci pangakontot pole. Enne allalaadimist tasub kontrollida, kas teenus on sinu riigis saadaval.
Milliseid toiminguid saab Capitec Banki rakenduses teha?
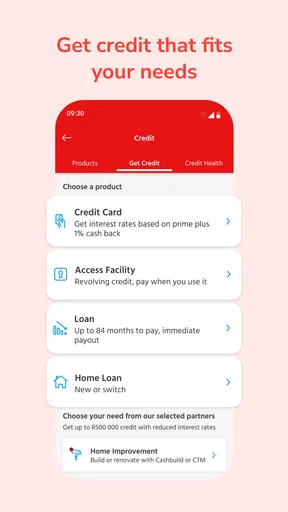
Rakendus võimaldab teha mitmesuguseid igapäevaseid pangatoiminguid ühest kohast. Kasutaja saab vaadata saldot ja konto väljavõtteid, teha makseid ja ülekandeid, hallata maksekaarte ning kontrollida tehingute ajalugu. Mõne teenuse, näiteks laenude, säästmise või muude finantstoodete kasutamine võib sõltuda kliendi profiilist, konto tüübist ja Capiteci kehtivatest tingimustest.
Kas Capitec Banki rakenduse kasutamine on turvaline?
Capitec Banki rakendus kasutab konto kaitsmiseks tavapäraseid panganduse turvameetmeid, näiteks sisselogimist, seadme registreerimist ja võimaluse korral biomeetrilist autentimist. Turvalisus sõltub siiski ka kasutajast: rakendus tuleks laadida ainult ametlikust rakendustepoest, telefoni ei tohiks jagada teistega ning PIN-i ja paroole ei tohi avaldada. Kahtlaste teadete või sisselogimiskatsete korral tuleb pangaga ühendust võtta.
Kas Capitec Banki rakenduse allalaadimine ja kasutamine on tasuta?
Rakenduse allalaadimine ametlikust Google Play poest või Apple App Store’ist võib olla tasuta, kuid mõned pangatehingud ja teenused võivad olla seotud Capiteci hinnakirjas toodud tasudega. Lisaks võivad mobiilioperaator või internetiteenuse pakkuja arvestada andmesidetasu. Enne tehingu kinnitamist tasub kontrollida rakenduses kuvatavat tasu ning tutvuda panga ajakohase hinnakirjaga.
Mida teha, kui ma ei saa Capitec Banki rakendusse sisse logida?
Kui sisselogimine ebaõnnestub, kontrolli esmalt internetiühendust, rakenduse uuendusi ja seda, kas sisestad õiged andmed. Ära proovi korduvalt juhuslikke paroole, sest konto või juurdepääs võidakse turvakaalutlustel ajutiselt blokeerida. Probleemi püsimisel kasuta Capiteci ametlikku kliendituge või esindust. Ära helista numbritele ega ava linke, mis pärinevad kahtlastest sõnumitest või e-kirjadest.


